Split payment em testes: o que o contador precisa organizar agora
O split payment já entrou em fase de testes, mas ainda não está separando tributos nas vendas reais dos clientes. Essa diferença precisa ficar clara dentro do escritório contábil.
Em 15 de outubro de 2026, começou a integração experimental entre prestadores de serviços de pagamento e a Plataforma Pública do Split Payment. A Receita Federal informou que o ambiente é controlado, não afeta operações reais nem consumidores e não processa transações em caráter definitivo.
Portanto, o contador não deve orientar o cliente como se a retenção de IBS e CBS já estivesse ocorrendo no caixa. Também não deve esperar a entrada em produção para descobrir que o cadastro fiscal, o documento eletrônico, a forma de pagamento e a conciliação financeira não conversam entre si.
O trabalho possível agora é preparar a base e testar o processo interno.
O que está em teste
A fase atual é técnica. O objetivo é validar a integração dos prestadores de serviços de pagamento, conhecidos como PSPs, com a plataforma mantida pela Receita Federal e pelo Comitê Gestor do IBS.
A plataforma funcionará como um canal de comunicação entre instituições e operadores de pagamento e os entes responsáveis pelo IBS e pela CBS. A documentação oficial já inclui manuais de integração, operações, tempos, segurança, redes, habilitação e especificação OpenAPI.
Isso não transforma o escritório contábil em participante técnico obrigatório da plataforma. A integração é dos agentes de pagamento. O papel do contador é entender quais informações precisarão chegar corretamente ao fluxo e como o resultado será conferido na escrituração, no financeiro e na apuração.
A Receita também informou que outros PSPs poderão solicitar participação nos testes a partir de 16 de novembro de 2026, com formulários e instruções previstos para 13 de novembro. Essas datas dizem respeito à habilitação dos prestadores de pagamento, não a uma obrigação de adesão dos escritórios ou de seus clientes.
O que a lei prevê
A Lei Complementar nº 214/2025, em texto já alterado pela Lei Complementar nº 227/2026, prevê a segregação e o recolhimento do IBS e da CBS na liquidação financeira da transação.
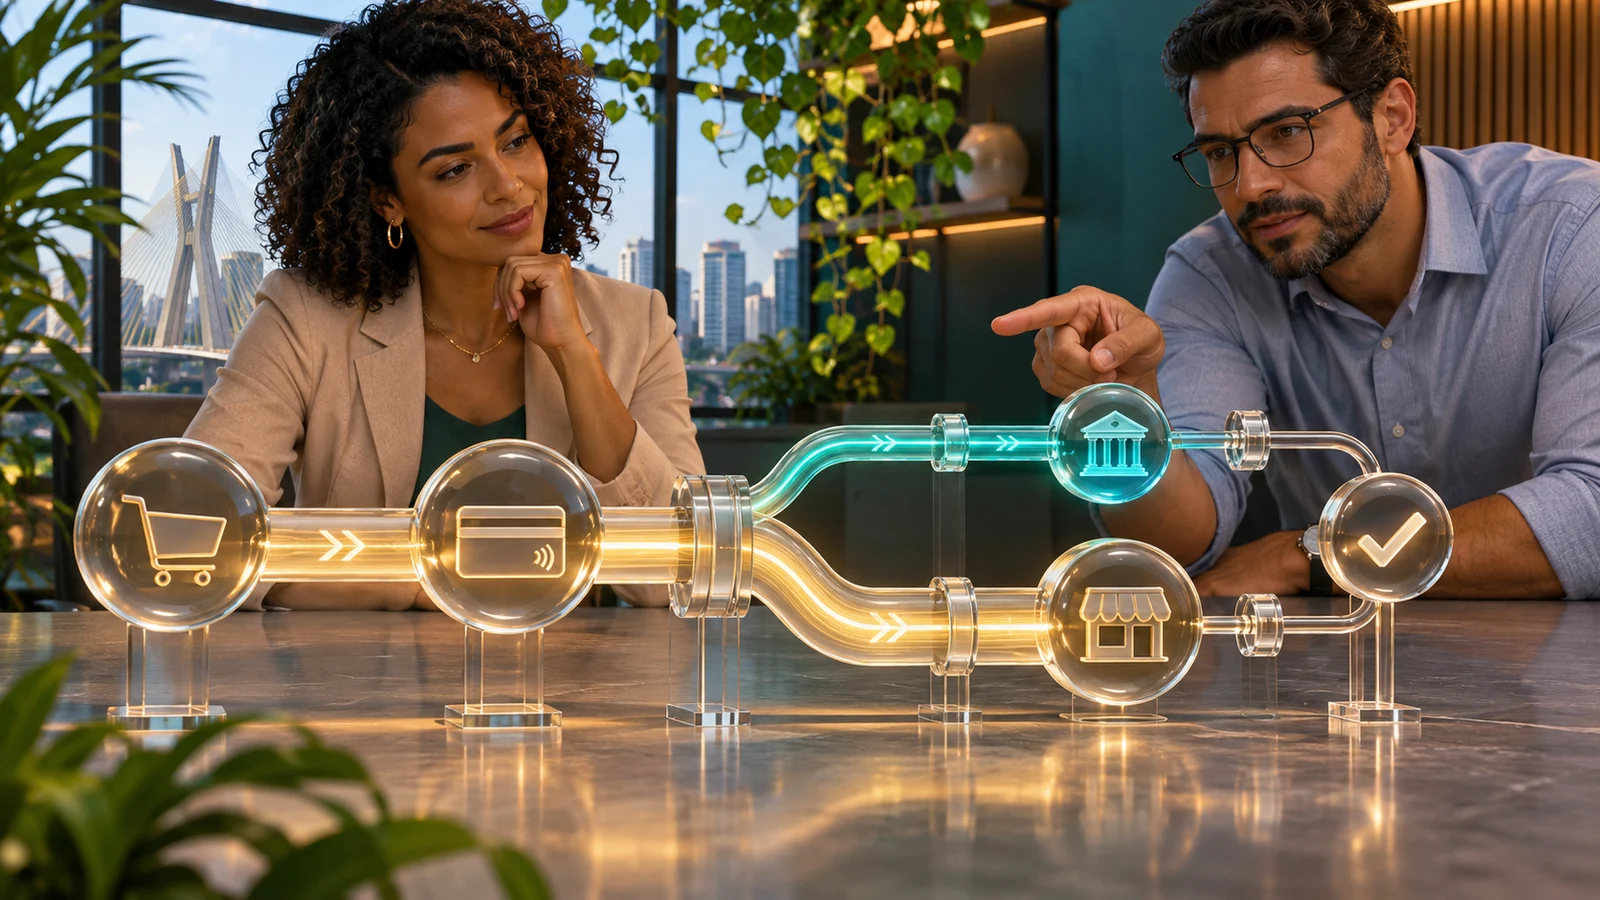
Em termos práticos, o mecanismo liga três elementos:
- a operação de venda ou prestação;
- o documento fiscal eletrônico;
- a transação usada para pagar aquela operação.
A legislação contempla procedimento padrão e procedimento simplificado. Também determina implementação gradual, disciplinada por ato conjunto da Receita Federal e do Comitê Gestor do IBS.
No procedimento padrão, a lógica depende de informações que permitam vincular a operação à transação de pagamento e identificar os valores de IBS e CBS. Antes de disponibilizar os recursos ao fornecedor, o prestador de pagamento consultará o sistema público sobre os valores que devem ser segregados.
A lei também trata de situações como pagamento parcelado e antecipação de recebíveis. Isso mostra por que o contador não pode reduzir o tema a “o banco vai reter o imposto”. O mecanismo depende da qualidade dos dados e do vínculo entre eventos que hoje costumam ficar separados nos sistemas do cliente.
A fase atual não é operação definitiva
Este é o ponto que precisa aparecer em qualquer orientação ao cliente: o teste iniciado em outubro de 2026 não movimenta vendas reais, não desconta IBS ou CBS dos recebimentos e não cria penalidade para os PSPs participantes.
A documentação técnica e os testes demonstram avanço da implantação, mas não autorizam o escritório a afirmar que todo pagamento passará imediatamente pelo mecanismo ou que todos os meios de pagamento seguirão a mesma data de início.
A própria Lei Complementar prevê implementação gradual. Cronograma, alcance, procedimentos e eventuais etapas devem ser acompanhados nos atos oficiais da Receita e do Comitê Gestor do IBS.
O escritório deve trabalhar com cenários, não com uma promessa de data ou percentual ainda não confirmado para cada cliente.
Por que a conciliação será o centro do trabalho
Hoje, muitos fechamentos se apoiam em três relatórios que raramente fecham sozinhos:
- documentos fiscais emitidos;
- contas a receber;
- extrato de recebimentos do banco, adquirente ou plataforma.
Com o split payment, surge mais um elemento: o valor segregado e recolhido no fluxo financeiro.
A conciliação precisará explicar a diferença entre:
- valor bruto da operação;
- valor recebido do cliente;
- valor destinado ao IBS e à CBS;
- taxas financeiras;
- descontos;
- retenções de outra natureza;
- valor líquido disponibilizado ao fornecedor;
- eventual saldo tributário ainda apurado.
Nem todo desvio será erro tributário. Uma diferença pode vir de parcelamento, taxa do meio de pagamento, cancelamento, recebimento parcial, antecipação, estorno ou divergência no vínculo com o documento fiscal.
O processo do escritório deve permitir identificar a origem, sem lançar toda diferença em uma conta genérica.
Primeiro passo: mapear os fluxos de recebimento
Antes de discutir integração, faça um inventário dos meios de recebimento usados por cada cliente.
Registre, no mínimo:
- venda direta, marketplace ou plataforma digital;
- Pix, boleto, cartão, débito em conta ou outro arranjo;
- instituição que liquida o pagamento;
- prazo de liquidação;
- uso de parcelamento;
- antecipação de recebíveis;
- existência de mais de um estabelecimento;
- sistema responsável pela emissão fiscal;
- sistema responsável pelo contas a receber;
- relatório disponível para conciliação.
O objetivo não é prever toda a regulamentação. É descobrir onde a operação perde rastreabilidade.
Se o documento fiscal não carrega uma referência usada no recebimento, ou se o financeiro baixa vários títulos por um único valor sem memória de cálculo, o problema já existe. O split payment apenas tornará a falha mais visível.
Segundo passo: revisar os identificadores
A lei exige ligação entre operação e pagamento. O escritório deve verificar se o cliente conserva identificadores suficientes para reconstruir essa relação.
Uma matriz de conferência pode incluir:
- chave do documento fiscal;
- número do pedido ou contrato;
- identificador do título;
- identificador da transação;
- parcela;
- data da venda;
- data da liquidação;
- CNPJ do estabelecimento;
- valor bruto;
- cancelamentos e estornos vinculados.
Essa lista é uma recomendação operacional, não um leiaute oficial obrigatório para todos os sistemas. Os campos definitivos devem seguir a documentação técnica e os documentos fiscais aplicáveis a cada operação.
Ter a matriz pronta ajuda o contador a conversar com o fornecedor do sistema, a instituição de pagamento e a equipe financeira sem depender de descrições genéricas.
Terceiro passo: criar a conciliação em camadas
Uma boa conciliação deve ser dividida em etapas.
Camada 1 — documento fiscal
Confirme se o documento corresponde à operação, ao estabelecimento, ao valor e ao tratamento tributário correto.
Camada 2 — contas a receber
Verifique se o título preserva a referência do documento, o valor, as parcelas e o meio de pagamento.
Camada 3 — liquidação financeira
Compare o que foi pago, a data de liquidação, as taxas, o valor segregado e o líquido entregue ao fornecedor.
Camada 4 — apuração tributária
Confronte os valores recolhidos no fluxo financeiro com os débitos, créditos e demais ajustes da apuração do período. O split payment não elimina automaticamente a necessidade de validar eventual saldo a recolher.
Camada 5 — contabilidade
Registre separadamente receita, tributos, taxas financeiras, recebíveis, caixa e diferenças em análise. Uma conta transitória pode ser útil, desde que tenha responsável, composição e prazo de regularização.
Quarto passo: definir quem trata as exceções
O fluxo padrão é apenas parte do trabalho. O risco aparece nas exceções.
O escritório deve decidir quem analisa:
- pagamento sem documento localizado;
- documento sem recebimento vinculado;
- valor segregado diferente do esperado;
- venda cancelada depois da liquidação;
- estorno ou devolução;
- pagamento parcial;
- parcela antecipada;
- recebimento por plataforma;
- troca de estabelecimento ou CNPJ;
- diferença entre relatório financeiro e informação tributária.
Não invente uma solução fiscal para uma situação que ainda depende de regulamentação ou de resposta técnica do participante do pagamento. Registre a ocorrência, preserve a evidência e valide o tratamento nas fontes oficiais e nos canais do prestador envolvido.
Exemplo hipotético
Considere uma venda hipotética parcelada em três vezes. O documento fiscal registra a operação integral, mas o caixa recebe cada parcela em datas diferentes.
A Lei Complementar determina que, no parcelamento concedido pelo fornecedor, a segregação ocorra proporcionalmente na liquidação de cada parcela. O contador precisará conciliar o documento original com cada recebimento e com os valores segregados em momentos distintos.
Se uma parcela for antecipada, a equipe não deve presumir que o relatório bancário, sozinho, explica o tratamento tributário. O vínculo entre a operação, a parcela e a liquidação precisa permanecer rastreável.
O exemplo ilustra o processo. Valores, eventos e procedimentos devem ser verificados no caso concreto e conforme a regulamentação vigente na data da operação.
O que perguntar aos fornecedores de tecnologia
O escritório não precisa desenvolver a plataforma pública, mas precisa cobrar respostas objetivas dos sistemas que utiliza.
Pergunte:
- qual campo ligará documento fiscal e transação de pagamento;
- como o identificador será preservado nas integrações;
- qual relatório mostrará bruto, tributo segregado, taxas e líquido;
- como serão tratados parcelamento, cancelamento e estorno;
- como ficará a conciliação por estabelecimento;
- se haverá histórico de alterações;
- como as versões dos leiautes serão atualizadas;
- quais ambientes de teste estarão disponíveis;
- como divergências serão sinalizadas;
- quais dados poderão ser exportados para auditoria.
Evite aceitar apenas a resposta “o sistema estará preparado”. O contador precisa conhecer o relatório que sustentará o fechamento.
O que não fazer agora
Não simule redução de caixa com alíquota inventada.
Não informe que o mecanismo já retém tributos nas operações reais.
Não trate manual técnico como norma definitiva para todos os contribuintes.
Não conclua que o split payment elimina a apuração mensal.
Não peça ao cliente uma troca imediata de banco ou meio de pagamento sem análise.
Não misture taxa financeira, retenção tributária e valor segregado em uma única conta.
Não prometa que o crédito do adquirente ou a extinção do débito ocorrerá sem divergências.
Essas conclusões dependem da norma aplicável, da etapa de implantação, do tipo de operação e da qualidade dos dados transmitidos.
Plano de preparação em quatro semanas
Semana 1
Selecione os clientes com maior volume de pagamentos eletrônicos, parcelamento, marketplaces ou antecipação de recebíveis. Mapeie meios de pagamento, estabelecimentos e sistemas.
Semana 2
Teste se a equipe consegue ligar uma amostra de documentos fiscais aos respectivos títulos e liquidações. Liste os pontos em que a referência se perde.
Semana 3
Desenhe a conciliação com as camadas fiscal, financeira, tributária e contábil. Defina responsáveis e relatório de exceções.
Semana 4
Converse com fornecedores de tecnologia e PSPs usando perguntas objetivas. Registre as respostas, versões e pendências. Atualize o plano quando novos atos e leiautes oficiais forem publicados.
Esse plano é uma recomendação de gestão. Não substitui cronograma legal nem obrigação específica de adaptação.
Conclusão
O split payment está em teste, não em operação definitiva nas vendas reais. Mas a preparação do escritório já pode começar.
O contador deve concentrar o trabalho na rastreabilidade: documento, título, pagamento, segregação, apuração e contabilização precisam formar uma sequência verificável.
O cliente não precisa de alarme nem de promessa tecnológica. Precisa saber onde seus dados se perdem, quais sistemas terão de conversar e como o escritório vai conferir o valor bruto, o tributo segregado e o líquido recebido.
Quem organizar essa base agora chegará à implementação com menos improviso. Quem esperar apenas pelo botão do sistema descobrirá o problema durante o fechamento.
Fontes oficiais
Receita Federal — Comunicado sobre o início dos testes da Plataforma Pública do Split Payment, publicado em 30 de setembro de 2026: https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/setembro/comunicado-5/
Ministério da Fazenda — Receita Federal e Comitê Gestor do IBS publicam documentação técnica da Plataforma Pública do Split Payment, atualizado em 26 de outubro de 2026: https://www.gov.br/fazenda/pt-br/assuntos/noticias/2026/junho/receita-federal-e-comite-gestor-do-ibs-publicam-documentacao-tecnica-da-plataforma-publica-do-split-payment
Comitê Gestor do IBS — Manuais e documentação técnica do Split Payment: https://www.cgibs.gov.br/split-payment
Receita Federal — Atos técnicos conjuntos da Reforma Tributária do Consumo: https://www.gov.br/receitafederal/pt-br/acesso-a-informacao/acoes-e-programas/reforma-tributaria-do-consumo/legislacao/atos-tecnicos-conjuntos/
Planalto — Lei Complementar nº 214, de 16 de janeiro de 2025, texto compilado: https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214.htm